
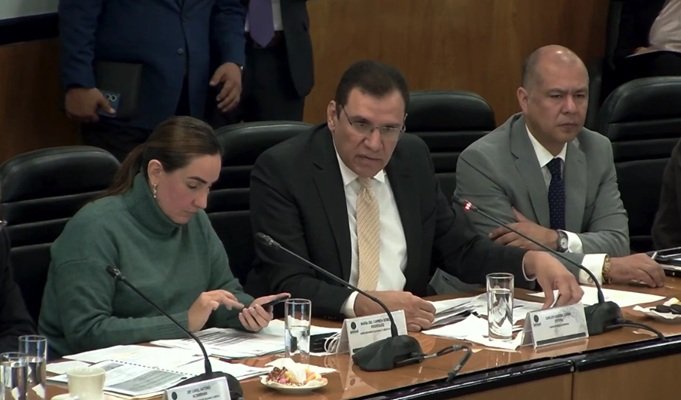
De las 500,000 empresas que declararon al fisco haber obtenido ingresos el año pasado, sólo 40 %de ellas pagaron impuestos, señaló Carlos Lerma Cotera, subsecretario de Ingresos de la Secretaría de Hacienda y Crédito Público (SHCP).
Durante su comparecnecia en la Comsión de Hacienda y Crédito Público, con motivo de la Iniciativa de la Ley de Ingresos de la Federación (ILIF) 2027, Lerma Cotera indicó que las propuestas en materia del Impuesto sobre la Renta (ISR) van enfocadas a combatir la evasión y elusión fiscales.
“Buscamos que la contribución de las empresas sea más consistente con su capacidad económica. Para ello estamos proponiendo revisar mecanismos que permitan reducir la base gravable y reforzar el combate a las operaciones simuladas”, explicó a las y los legisladores en la reunión de trabajo.
Explicó que, de acuerdo con las declaraciones anuales que se presentaron este año respecto al ejercicio fiscal del 2025, alrededor de 500,000 empresas presentaron ingresos positivos, de las cuales sólo 40% pagó ISR, mientras que 10% pagó tasas efectivas superiores a 2.5 por ciento.
La tasa efectiva pagada – que es mucho menor a la tasa de 30% que dice la ley pero que logran bajar por estrategias y beneficios fiscales – es similar a la que pagan aquellos contribuyentes que están adheridos al Régimen Simplificado de Confianza (RESICO).
Es por ello, añadió, que en el Paquete Económico 2027 se propone limitar las deducciones de hasta 96.66% de los ingresos de los contribuyentes, así como las pérdidas fiscales hasta de 50% de la utilidad del ejercicio en curso para aquellas empresas que facturan más de 50 millones de pesos.
“No aplica a personas físicas, no aplica a RESICO ni a empresas de reciente constitución. De hecho, a empresas que tengan menos de 5 años de constitución ni al sector primario, entre otros. Esta medida es para fortalecer la base del impuesto frente a prácticas que disminuyen sistemáticamente la contribución empresarial”, explicó.
En cuanto a las modificaciones que se proponen para el RESICO, recordó que se amplían los límites para que las empresas puedan tributar bajo este régimen, con lo cual pasa de 3.5 a 5 millones de pesos para personas físicas, así como de 35 a 50 millones de pesos para las personas morales.